
O preço da soja e do milho negociado no Brasil mantém relação direta com referências internacionais, variações cambiais e condições do mercado físico. Segundo Larissa Aline Mota, engenheira agrônoma, compreender essa conexão ajuda a transformar informação de mercado em estratégia comercial na originação de grãos.
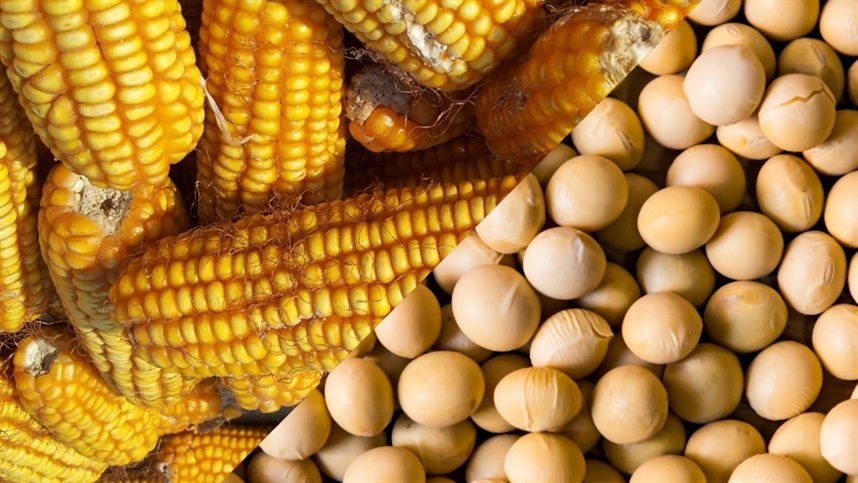
A CBOT, sigla de Chicago Board of Trade, é a bolsa de mercadorias dos Estados Unidos onde são negociados contratos futuros de soja, milho, trigo e outros produtos agrícolas. Suas cotações funcionam como referência global para a formação dos preços dos grãos e refletem expectativas de oferta e demanda diante de fatores como clima nas regiões produtoras, área plantada, estoques mundiais e demanda de grandes compradores.
No mercado brasileiro, a referência de Chicago é apenas uma parte da composição. O preço recebido pelo produtor também considera o prêmio, que representa ajustes ligados à demanda local, portos, origem e época do ano, além do câmbio, responsável pela conversão do dólar para o real. Custos de transporte, armazenagem, impostos e margens dos agentes completam essa formação.
A tela da CBOT apresenta contratos futuros por mês de vencimento, com informações como último preço negociado, variação do dia, máxima, mínima, volume e ajuste anterior. Os códigos também identificam produto, mês e ano. Na soja, por exemplo, ZS representa o contrato da commodity, enquanto no milho é usado ZC. A letra do vencimento indica o mês, e os números finais mostram o ano do contrato.
As cotações são expressas em dólares por bushel e cada contrato corresponde a 5 mil bushels. Assim, acompanhar Chicago permite entender como movimentos globais chegam ao mercado brasileiro e ajudam a explicar mudanças nas condições comerciais oferecidas ao produtor.